Un incidente sulla neve a cinquant’anni. Poi quindici anni di assistenza.
3 min di lettura · situazione reale, dettagli modificati ·
Un uomo di circa cinquant’anni, una giornata sulla neve con la moglie e i due figli. Il caso mi è stato raccontato da un collega: non è un cliente che seguo io.
La situazione
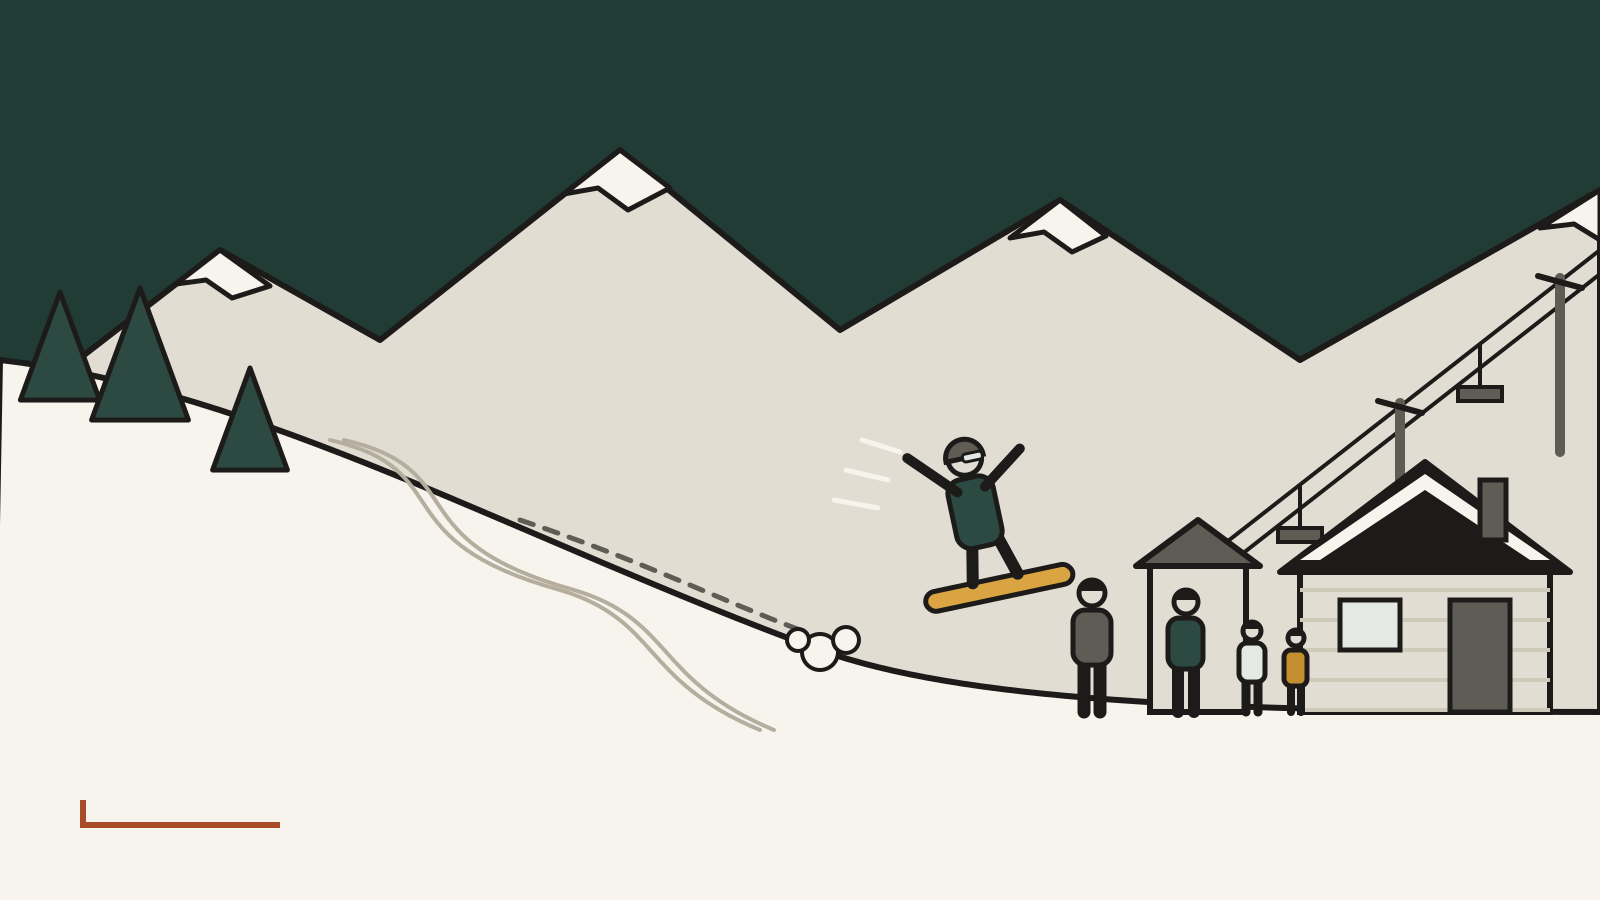
Una famiglia come tante: due genitori, due figli, una giornata in montagna di quelle che non si ricordano nemmeno, di solito. L’uomo è a bordo pista, verso la fine della discesa. Nessuna copertura per l’invalidità permanente, nessuna polizza per la non autosufficienza: come nella grande maggioranza delle famiglie italiane.
Cosa pensava
Non lo so, e non voglio inventarlo. So cosa pensiamo quasi tutti a cinquant’anni: che la non autosufficienza sia un tema per i propri genitori, non per sé. Che “se succede qualcosa, qualcosa ci sarà”. Che il rischio, semmai, arrivi lentamente, con l’età, lasciando il tempo di pensarci.
Cosa è successo
Un ragazzo che scende in snowboard perde il controllo, esce dalla traiettoria e lo urta violentemente. L’uomo riporta lesioni gravissime e resta in stato vegetativo. Da quel momento ha bisogno di assistenza continuativa e di una struttura. Resterà in quelle condizioni per quindici anni.
Cosa prevedeva la copertura
Niente, perché non c’era. Nessuna garanzia di invalidità permanente, nessuna polizza di non autosufficienza. L’assistenza è stata pagata dalla famiglia, con il patrimonio costruito in una vita: quello che sarebbe servito per la casa, per gli studi dei figli, per gli imprevisti. Quindici anni di spese ricorrenti non sono un costo che si affronta una volta: sono una voce fissa che resta mentre tutto il resto va avanti.
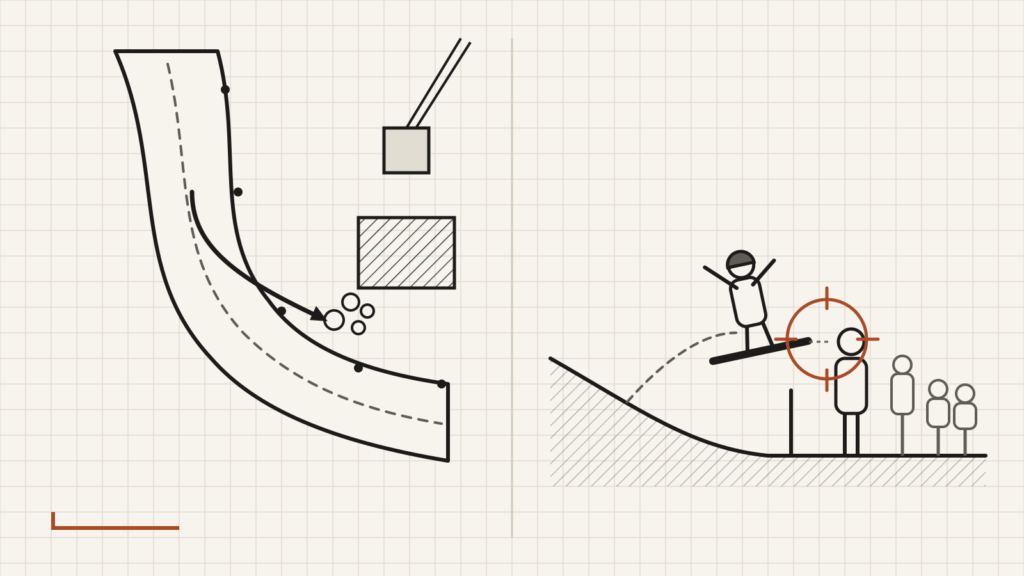
Schema della dinamica. A sinistra, vista dall’alto: in tratteggio la linea normale di discesa, in nero la traiettoria che esce dalla pista verso la famiglia ferma fuori pista. A destra, di profilo: la tavola all’altezza della testa; lo snowboarder ha il casco, l’uomo no.
Cosa controllare
Se un tuo fondo, una cassa o un contratto di lavoro prevede già una copertura di non autosufficienza, anche minima. Capita più spesso di quanto si creda, e quasi nessuno lo sa.
Come la tua polizza definisce “non autosufficiente”: quali attività quotidiane considera e quante devono venire a mancare. È la definizione, non la diagnosi, a decidere se la prestazione è dovuta.
Se la tua polizza infortuni copre l’invalidità permanente, con quale capitale e con quale franchigia — cioè sotto quale percentuale non paga nulla.
Se la rendita di una copertura di non autosufficienza è prevista a vita o per un numero di anni, e se è rivalutabile nel tempo.
Se domani servisse assistenza continua in casa tua: chi se ne occuperebbe, e con quali soldi.
Caso raccontato da un collega, non seguito da me. L’ho verificato nei suoi elementi essenziali, ma non ho letto i contratti delle persone coinvolte: per questo non trovi cifre. Dettagli omessi per tutelare la riservatezza. Le prestazioni assicurative dipendono sempre dalle condizioni contrattuali, dai requisiti di assicurabilità e dal riconoscimento del sinistro. Nessun giudizio su chi ha firmato né sulla compagnia.