C’è una domanda che arriva sempre dopo un caso come quello dell’incidente sulla neve: se quella famiglia avesse avuto una polizza, cosa sarebbe cambiato? La risposta richiede di distinguere due coperture che vengono spesso confuse.
1 · La copertura per invalidità permanente
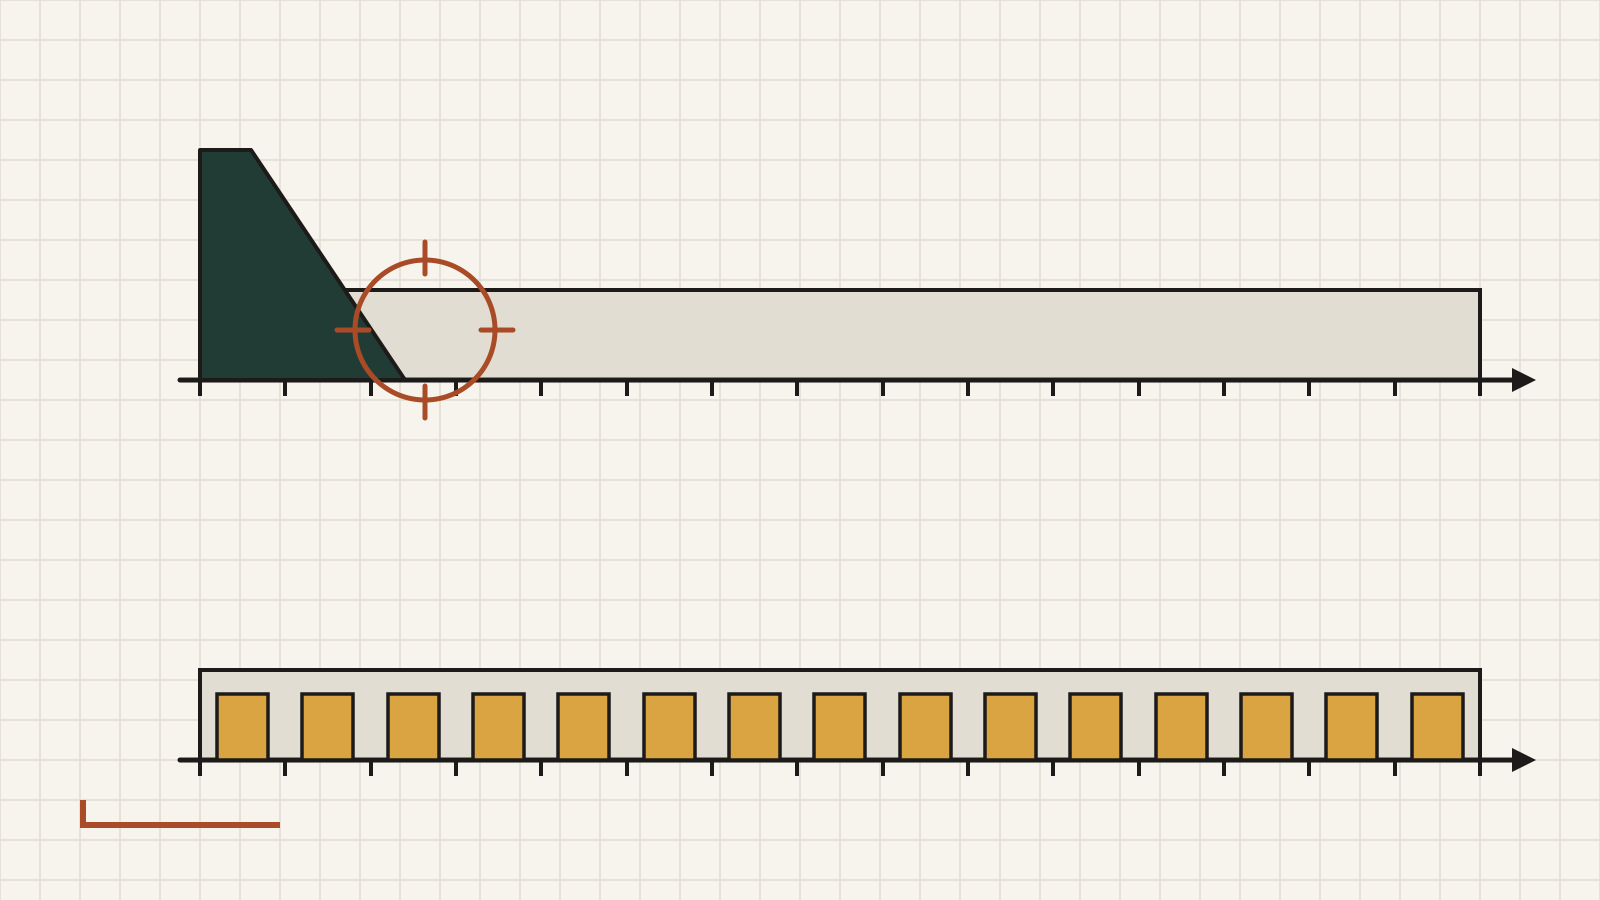
Una polizza infortuni che preveda questa garanzia riconosce un capitale quando un infortunio coperto lascia un’invalidità permanente. Quanto dipende dal capitale assicurato, dalla percentuale di invalidità riconosciuta, dalla franchigia e dai criteri di liquidazione del contratto. In un’invalidità gravissima il capitale può essere importante e aiuta ad affrontare i primi mesi: adattare la casa, riorganizzare la vita, pagare l’assistenza iniziale. Ma è una somma che viene liquidata una volta. Se le spese continuano per anni, va fatta durare.
2 · La copertura di non autosufficienza (long term care)
Risponde a un’altra esigenza: un sostegno economico quando una persona non è più in grado di svolgere da sola alcune attività essenziali. La prestazione tipica è una rendita mensile, in alcuni contratti vitalizia, erogata finché ricorrono le condizioni previste. Se la non autosufficienza dura quindici anni, la rendita accompagna quei quindici anni: non si esaurisce perché è passato un certo numero di mesi. Le durate però cambiano da contratto a contratto, e vanno lette prima.
3 · Quando si parla di non autosufficienza
Non basta una diagnosi. Conta la definizione del contratto, che di solito elenca alcune attività della vita quotidiana — lavarsi, vestirsi, alimentarsi, spostarsi, controllare le funzioni fisiologiche, muoversi in casa — e stabilisce quante devono venire a mancare perché la prestazione sia dovuta. La definizione decide tutto: due polizze con la stessa rendita possono comportarsi in modo opposto davanti alla stessa persona.
4 · La rivalutazione: il valore della rendita fra vent’anni
Una rendita di mille euro al mese oggi non vale mille euro tra trent’anni. Per questo conta sapere se il contratto prevede un meccanismo di rivalutazione, come funziona e quali limiti ha. Nessuno può dire oggi a quanto ammonterà quella rendita tra quarant’anni: dipende dai risultati effettivi e dalle regole del contratto. È però un criterio di scelta, non un dettaglio tecnico.
5 · E gli aiuti pubblici?
Esistono prestazioni pubbliche per le persone non autosufficienti, con requisiti e importi che variano caso per caso. Vale la pena informarsi su cosa spetta. Non vale la pena presumere che bastino: la differenza tra il sostegno disponibile e il costo reale di un’assistenza continuativa resta a carico della persona e della famiglia.
6 · Quanto costa
Dipende dall’età di ingresso, dalla rendita scelta, dalla durata dei premi, dalle caratteristiche del prodotto e dalle condizioni di assicurabilità: non esiste un prezzo unico. Il confronto utile non è tra il premio e zero, ma tra il premio e il rischio economico che si vuole affrontare. E vanno guardati con la stessa attenzione limiti, esclusioni, periodi di carenza e sostenibilità del premio negli anni. La scelta non si fa sulla paura: si fa sulle proprie risorse e su chi dipende da te.
La diagnosi
Le due coperture non si sostituiscono. Un capitale regge il primo anno; una rendita regge il decimo. Quale delle due abbia senso nella tua situazione dipende da cosa hai già, da chi si occuperebbe di te e da cosa succederebbe al resto della famiglia nel frattempo.