3 min di lettura · situazione reale, dettagli modificati ·
Luglio 2026, una serie di temporali con raffiche di vento. Marta (nome cambiato) vive in una casa di proprietà con terrazzo. Il vento spezza il braccio della tenda da sole.
La situazione
Marta ha comprato la casa con la tenda già installata, fissata stabilmente all’immobile. La sua polizza casa comprende la sezione Fabbricato, cioè gli elementi che fanno parte dell’immobile e le sue pertinenze. Quando il braccio si rompe, il pensiero è lo stesso di chiunque: quanto mi costa, chi chiamo.
Cosa pensava
“È un danno da qualche centinaio di euro. Chiamo l’artigiano di fiducia, pago e chiudo.” Non le era venuto in mente che la polizza potesse entrarci: la polizza casa, per molti, serve se brucia tutto.
Cosa è successo
Prima di chiamare chiunque, Marta mi ha scritto. Le ho chiesto di non muoversi da sola e di contattare la centrale operativa prevista dal contratto. La centrale ha incaricato un artigiano convenzionato, che però non è riuscito a intervenire entro le 48 ore lavorative previste. A quel punto la centrale ha autorizzato Marta a rivolgersi a un tecnico suo. Il tecnico ha sostituito il braccio: 630 euro più IVA, 768,60 in totale. La compagnia ha pagato tutto, IVA compresa, senza trattenere la franchigia che in quella situazione era prevista.
Cosa prevedeva la copertura
Due cose hanno deciso l’esito. La prima: la tenda era parte del fabbricato, e il fabbricato era assicurato. Con la sola garanzia Contenuto, per quella polizza, quel danno non sarebbe rientrato. La seconda: la procedura. Attivare la centrale operativa prima di chiamare un tecnico, e ricevere l’autorizzazione a usarne uno proprio, è quello che ha fatto saltare la franchigia. Se Marta avesse chiamato direttamente il suo artigiano, la stessa polizza avrebbe potuto pagare meno, o non pagare.
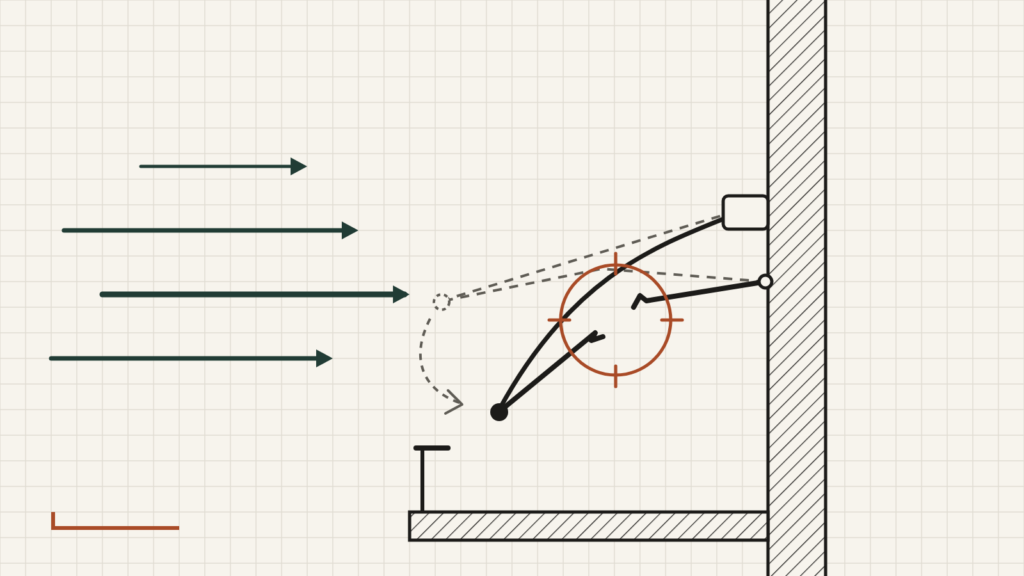
Schema in sezione. Il vento spinge la tenda: in tratteggio la posizione della tenda intatta, in nero dopo il colpo. Nel cerchio, il punto in cui il braccio si è spezzato.
Cosa controllare
Nella tua polizza casa: tenda, pergola, pannelli, impianti esterni sono fabbricato o contenuto? Con quale limite?
C’è una centrale operativa da chiamare prima di un intervento? Con quali tempi, e cosa succede se non li rispetta?
Se vivi in condominio: la polizza condominiale copre le parti comuni che ha sottoscritto, non necessariamente la tua tenda o il tuo interno. Verifica cosa resta fuori.
Hai salvato il numero di chi ti segue sulle polizze? Se la risposta è “non saprei chi chiamare”, è già un dato utile.
Caso reale, seguito da me. Nome cambiato per proteggere la privacy; cifre e tempi reali. L’esito riguarda questa polizza e questo sinistro: garanzie, limiti e procedure cambiano da contratto a contratto e vanno verificati sul proprio set informativo. Nessun giudizio su chi ha firmato né sulla compagnia.