Un ramo sul parabrezza. Conta da cosa è stato rotto.
3 min di lettura · situazione reale, dettagli modificati ·
Maggio di quest’anno. Ugo (nome cambiato) parte per due settimane e lascia l’auto nel cortile recintato di casa. Al ritorno trova il parabrezza crepato.
La situazione
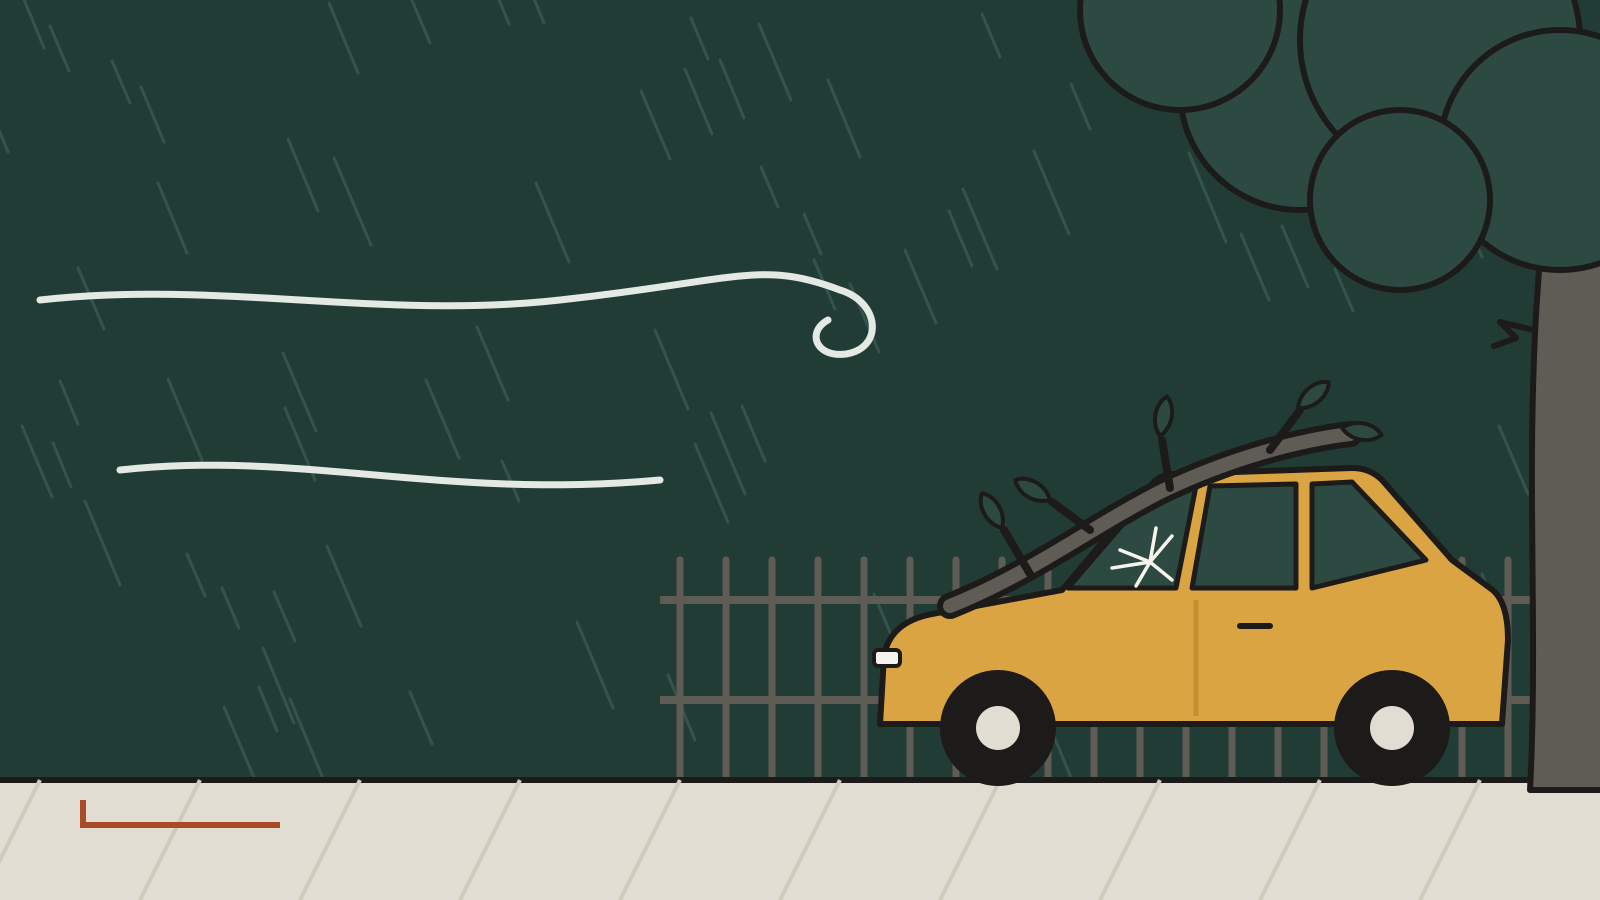
Un’auto ferma in un cortile privato, nessuno intorno, nessun urto, nessun atto vandalico. Durante l’assenza di Ugo ci sono stati forti temporali, e il danno è stato ricondotto alla caduta di un ramo sul veicolo. Il parabrezza è da sostituire.
Cosa pensava
“Si è rotto un vetro, quindi è la garanzia cristalli.” È la prima cosa che viene in mente a chiunque, e non è sbagliata: la garanzia cristalli esiste proprio per i vetri del veicolo. Solo che non è l’unica garanzia che può riguardare quel danno.
Cosa è successo
Il sinistro è stato ricostruito per quello che era: non un urto di origine ignota, ma un danno causato da un evento atmosferico. È stato quindi gestito nell’ambito della garanzia Eventi atmosferici, non come semplice rottura cristalli. Ugo ha portato l’auto in un’officina convenzionata, seguendo la procedura prevista dalla polizza. Il parabrezza è stato sostituito e a carico suo sono rimasti 150 euro: metà della franchigia, dimezzata proprio perché la riparazione è avvenuta in rete convenzionata.
Cosa prevedeva la copertura
Due garanzie diverse, due esiti diversi sullo stesso vetro. Sostituire il parabrezza di un’auto recente costa più del capitale che la sua polizza destinava alla garanzia cristalli: gestito così, una parte del conto sarebbe rimasta a lui. Gestito come evento atmosferico, e in officina convenzionata, gli sono rimasti 150 euro di franchigia. Stesso vetro, stessa polizza, due esiti diversi a seconda di quale garanzia si applica.
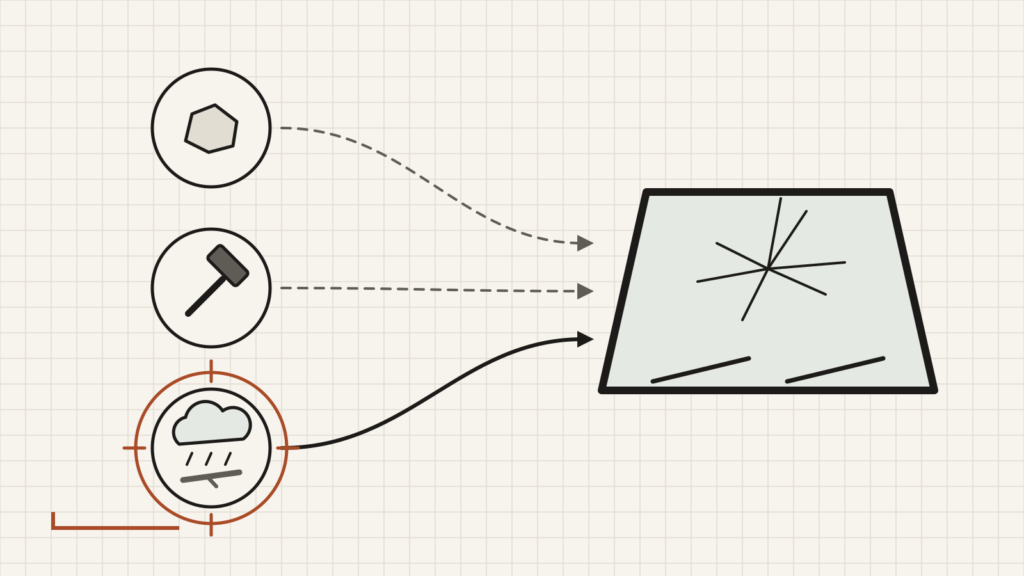
Lo stesso parabrezza può rompersi per cause diverse: un sasso, un atto vandalico, un ramo caduto durante un temporale. Per la polizza sono eventi diversi. Nel caso di Ugo la causa era la terza.
Cosa controllare
Qual è il capitale assicurato della tua garanzia cristalli, e quanto costa oggi sostituire il parabrezza della tua auto. Chiedilo in officina: spesso la differenza sorprende.
Se la tua polizza copre gli eventi atmosferici sul veicolo: è una garanzia a parte, spesso non inclusa.
Qual è la franchigia e se si riduce portando l’auto in un’officina della rete convenzionata.
Cosa devi fare prima di far riparare l’auto: chi avvisare, in quanto tempo, con quale documentazione.
Caso reale, seguito da me. Nome cambiato per proteggere la privacy. L’unico importo riportato è quanto è rimasto a carico del cliente. Garanzie, massimali, franchigie e condizioni delle officine convenzionate cambiano da contratto a contratto e vanno verificati sul proprio set informativo. Nessun giudizio su chi ha firmato né sulla compagnia.